Регламентные операции по ЦБ: различия между версиями
Перейти к навигации
Перейти к поиску
Hline1 (обсуждение | вклад) Нет описания правки |
Hline1 (обсуждение | вклад) Нет описания правки |
||
| Строка 46: | Строка 46: | ||
::31.08.2020 436 000 + 2 160,81 Премия – (5 032,53 + 7 263,66 Переоценка) + 198,94 доп.расходы = 426 063,56 СС<br> [[Файл:728145.jpg|border|1000px]]<br><span style="color:#ffffff">1</span> | ::31.08.2020 436 000 + 2 160,81 Премия – (5 032,53 + 7 263,66 Переоценка) + 198,94 доп.расходы = 426 063,56 СС<br> [[Файл:728145.jpg|border|1000px]]<br><span style="color:#ffffff">1</span> | ||
[[Категория:УИК| ]] | |||
Текущая версия от 10:39, 17 июня 2022
Для проведения регламентных операций по ЦБ необходимо строго соблюдать последовательность ввода документов:
1
- Переоценка валютных ценных бумаг (МСФО);
1 - Частичное погашение ценных бумаг (МСФО) (в случае необходимости заполнения);
1 - Дооценка\уценка ценных бумаг (МСФО);
1 - Начисление дохода по ценным бумагам (МСФО);
1 - Амортизация ценных бумаг (МСФО);
1 - Переоценка ценных бумаг (МСФО): с включенной функцией считать ЭСП и с выключенной функцией считать ЭСП.
1
- Рассмотрим пример в случае, если проставлен флаг в поле ЭСП:
- 13.08.2020 Поступление ценных бумаг (МСФО) 436 000 + 198,94 + 2 180,00 = 438 378,94
- 31.08.2020 Дооценка\уценка: 7.20 премия
- 31.08.2020 Начисление дохода: 1312,36
- 31.08.2020 Амортизация ценных бумаг: 1 296,56, разница -207,54
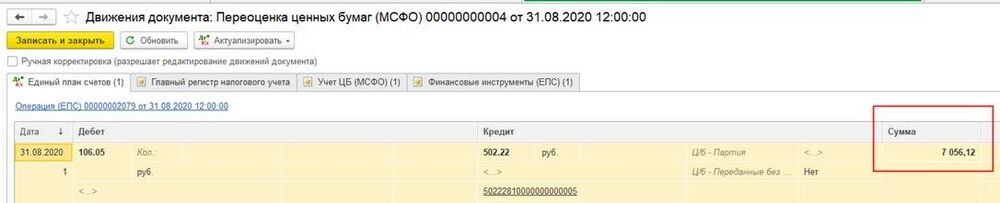
- 31.08.2020 Переоценка (ЭСП, НКД): -7 056,12 = (436 Кол-во * 988,78 Котировка) + 1896,60 НКД – (438 764,24 АмортСтоим + 1 296,56 Амортиз + 0 Переоценка)
- 31.08.2020 436 000 + 2 172,80 Премия – 7 056,12 переоценка – 207,54 разница + 198,94 доп.расходы = 431 108,08 СС
1 - Категория для таких ЦБ должна быть «Финансовые инструменты, оцениваемые по СС через ПУ в обязательном порядке», также должны быть введены все купоны, только тогда правильно будет считаться ЭСП.
- 31.08.2020 436 000 + 2 172,80 Премия – 7 056,12 переоценка – 207,54 разница + 198,94 доп.расходы = 431 108,08 СС

- 30.09.2020 Дооценка\уценка: 11.99 премия
- 30.09.2020 Начисление дохода: 2184,36
- 30.09.2020 Амортизация ценных бумаг: 3 466, разница 210,47
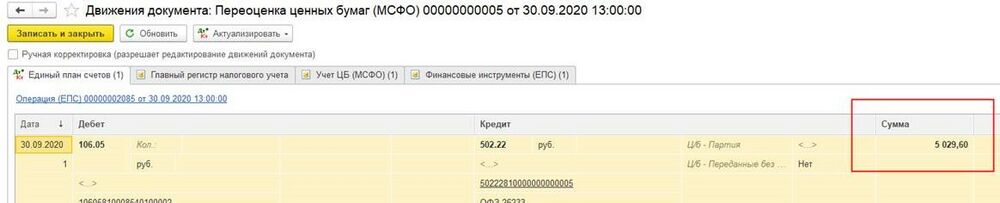
- 30.09.2020 Переоценка (ЭСП, НКД): -5 029,60 = (436 Кол-во * 977,21 Котировка) + 4080,96 НКД – (438 764,24 АмортСтоим + 3 466 Амортиз – 7056,12 Переоценка)
- 30.09.2020 436 000 + 2 160,81 Премия – (7 056,12 + 5029,60 переоценка) – 210,47 разница + 198,94 доп.расходы = 426 063,56 СС
1 - Рассмотрим пример при поступлении ЦБ, а в переоценке не проставлен флаг по ЭСП и НКД):
- 30.09.2020 436 000 + 2 160,81 Премия – (7 056,12 + 5029,60 переоценка) – 210,47 разница + 198,94 доп.расходы = 426 063,56 СС

- 13.08.2020 Поступление ценных бумаг (МСФО) 436 000 + 198,94 + 2 180,00 = 438 378,94
- 31.08.2020 Дооценка\уценка: 7.20 премия
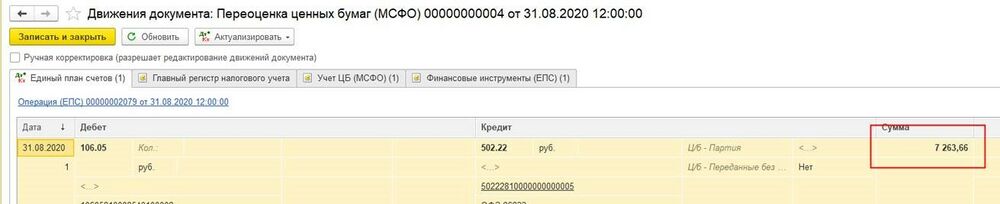
- 31.08.2020 Переоценка (ЭСП, НКД): -7 263,66 = (436 Кол-во * 988,78 Котировка) – (436 000 + 2 172,8 + 198,94)
- 31.08.2020 436 000 + 2 172,80 Премия – 7 263,66 Переоценка + 198,94 доп.расходы = 431 108,08 СС
1 - 31.08.2020 436 000 + 2 172,80 Премия – 7 263,66 Переоценка + 198,94 доп.расходы = 431 108,08 СС
- 31.08.2020 436 000 + 2 172,80 Премия – 7 263,66 Переоценка + 198,94 доп.расходы = 431 108,08 СС

- 30.09.2020 Дооценка\уценка: 11.99 премия
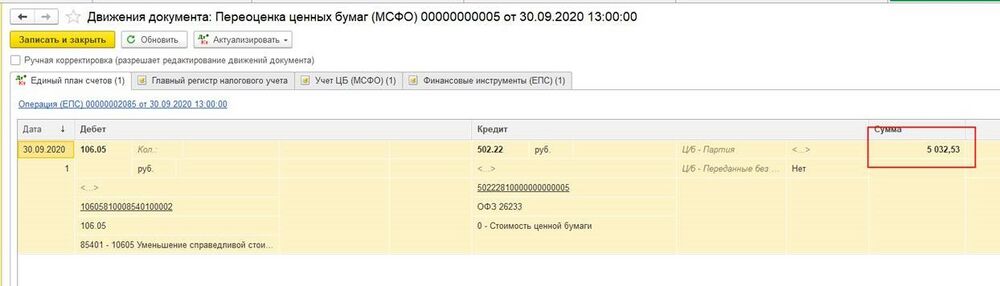
- 31.08.2020 Переоценка (ЭСП, НКД): -5 032,53 = (436 Кол-во * 977,21 Котировка) – (436 000 + 2 160,81 + 198,94 – 7 263,66)
- 31.08.2020 436 000 + 2 160,81 Премия – (5 032,53 + 7 263,66 Переоценка) + 198,94 доп.расходы = 426 063,56 СС
1
- 31.08.2020 436 000 + 2 160,81 Премия – (5 032,53 + 7 263,66 Переоценка) + 198,94 доп.расходы = 426 063,56 СС
