Проводка ЕПС: различия между версиями
Перейти к навигации
Перейти к поиску
Нет описания правки |
Нет описания правки |
||
| Строка 29: | Строка 29: | ||
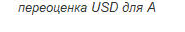
<center>[[Файл:4-—1 54.gif|link= |noborder;nopadding| ]][[Файл:4-—1 58.gif|link=Субконто Дт2|noborder;nopadding| ]][[Файл:4-—1 56.gif|link=|noborder;nopadding|Аналитика счета переоценки ЕПС]][[Файл:4-—1 57.gif|link=Правило переоценки|noborder;nopadding| ]][[Файл:4-—1 59.gif|link= |noborder;nopadding| ]]</center> | <center>[[Файл:4-—1 54.gif|link= |noborder;nopadding| ]][[Файл:4-—1 58.gif|link=Субконто Дт2|noborder;nopadding| ]][[Файл:4-—1 56.gif|link=|noborder;nopadding|Аналитика счета переоценки ЕПС]][[Файл:4-—1 57.gif|link=Правило переоценки|noborder;nopadding| ]][[Файл:4-—1 59.gif|link= |noborder;nopadding| ]]</center> | ||
<center>[[Файл:4-—1 60.gif|link=Переоценка лицевой счет Дт|noborder;nopadding| ]][[Файл:4-—1 61.gif|link= | <center>[[Файл:4-—1 60.gif|link=Переоценка лицевой счет Дт|noborder;nopadding| ]][[Файл:4-—1 61.gif|link=|noborder;nopadding|Аналитика счета переоценки ЕПС]][[Файл:4-—1 62.gif|link=Правило переоценки|noborder;nopadding|]][[Файл:4-—1 63.gif|link=Правило переоценки|noborder;nopadding| ]]</center> | ||
<center>[[Файл:4-—1 64.gif|link=Переоценка Счет учета Дт|noborder;nopadding| ]][[Файл:4-—1 65.gif|link=Субконто Дт2|noborder;nopadding| ]][[Файл:4-—1 66.gif|link=|noborder;nopadding|Аналитика счета переоценки ЕПС]][[Файл:4-—1 67.gif|link=Правило переоценки|noborder;nopadding| ]][[Файл:4-—1 68.gif|link=Правило переоценки|noborder;nopadding| ]][[Файл:4-—1 69.gif|link= |noborder;nopadding| ]]</center> | <center>[[Файл:4-—1 64.gif|link=Переоценка Счет учета Дт|noborder;nopadding| ]][[Файл:4-—1 65.gif|link=Субконто Дт2|noborder;nopadding| ]][[Файл:4-—1 66.gif|link=|noborder;nopadding|Аналитика счета переоценки ЕПС]][[Файл:4-—1 67.gif|link=Правило переоценки|noborder;nopadding| ]][[Файл:4-—1 68.gif|link=Правило переоценки|noborder;nopadding| ]][[Файл:4-—1 69.gif|link= |noborder;nopadding| ]]</center> | ||
Версия от 11:26, 1 июня 2018
Это интерактивная страница.
                                                                    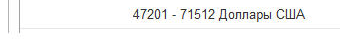  |